Mit der betrieblichen Altersvorsorge sorgen Arbeitgeber und Arbeitnehmer gemeinsam für das Alter vor, gefördert durch Steuer- und Sozialversicherungsvorteile.
Es gibt fünf Durchführungswege. Welcher passt, hängt von deinem Unternehmen und deinen Zielen ab. Ich berate Arbeitgeber und Arbeitnehmer.
Die fünf Durchführungswege
Direktversicherung
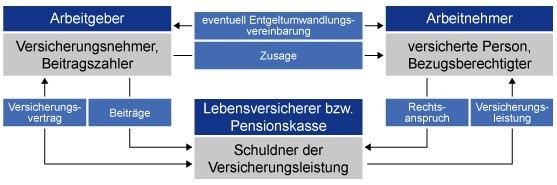
Eine Lebens- oder Rentenversicherung, die der Arbeitgeber auf das Leben des Arbeitnehmers abschließt. Bezugsberechtigt sind der Arbeitnehmer oder seine Hinterbliebenen (§ 1b Abs. 2 BetrAVG). Vereinbart werden können Alters-, Invaliditäts- oder Hinterbliebenenleistungen.
- Steuerfrei nach § 3 Nr. 63 EStG bis 8 Prozent der Beitragsbemessungsgrenze der Rentenversicherung
- Sozialversicherungsfrei bis 4 Prozent der Beitragsbemessungsgrenze
- Riester-Förderung nach § 10a und § 83 EStG möglich
- Pauschal versteuerte Beiträge nach § 40b EStG (alte Fassung, nur für ältere Zusagen) werden auf die 8 Prozent angerechnet
Pensionskasse
Ein rechtlich selbstständiges Versicherungsunternehmen, das wegfallendes Einkommen bei Alter, Invalidität und Tod absichert. Das Geld wird im Kapitaldeckungsverfahren angelegt. Leistungen im Todesfall gehen nur an Hinterbliebene, für Dritte kann ein Sterbegeld vereinbart werden. Die versicherte Person hat einen eigenen Leistungsanspruch.
- Steuer- und Sozialversicherungsvorteile wie bei der Direktversicherung
- Riester-Förderung möglich
Pensionsfonds
Wird heute vor allem genutzt, um bestehende Versorgungszusagen auszulagern. Ab der Unverfallbarkeit ist er gesetzlich über den Pensions-Sicherungs-Verein (PSVaG) gegen Insolvenz geschützt.
- Steuerfrei nach § 3 Nr. 63 EStG, dabei nur als Beitragszusage mit Mindestleistung
- Invaliditäts- und Hinterbliebenenleistungen möglich
- Aufsicht durch die BaFin
- Kapitalanlage bis zu 100 Prozent in Aktien möglich
- Keine Pauschalversteuerung nach § 40b EStG, kein Sterbegeld an Dritte
Unterstützungskasse
Eine Versorgungseinrichtung, die keinen Rechtsanspruch auf Leistungen gewährt (§ 1b Abs. 4 BetrAVG) und nicht der Versicherungsaufsicht unterliegt. Bei der rückgedeckten Unterstützungskasse werden die Zusagen in der Regel vollständig durch Rückdeckungsversicherungen finanziert. Bei der pauschaldotierten Variante bleibt das Geld zur Investition im Unternehmen.
- Betriebsausgabenabzug bei Arbeitgeberfinanzierung
- Für Arbeitnehmer steuerfrei, da kein Arbeitslohn zufließt
- Sozialversicherungsfrei: voll bei Arbeitgeberfinanzierung, bis 4 Prozent der Beitragsbemessungsgrenze bei Entgeltumwandlung
Pensionszusage (Direktzusage)
Der Arbeitgeber verpflichtet sich direkt zu einer Versorgungsleistung und bildet dafür Rückstellungen in der Bilanz. Finanziert werden kann die Zusage zum Beispiel über eine Rückdeckungsversicherung.
- Betriebsausgabenabzug bei Arbeitgeberfinanzierung
- Für Arbeitnehmer steuerfrei, da kein Arbeitslohn zufließt
- Sozialversicherungsfrei: voll bei Arbeitgeberfinanzierung, bis 4 Prozent der Beitragsbemessungsgrenze bei Entgeltumwandlung