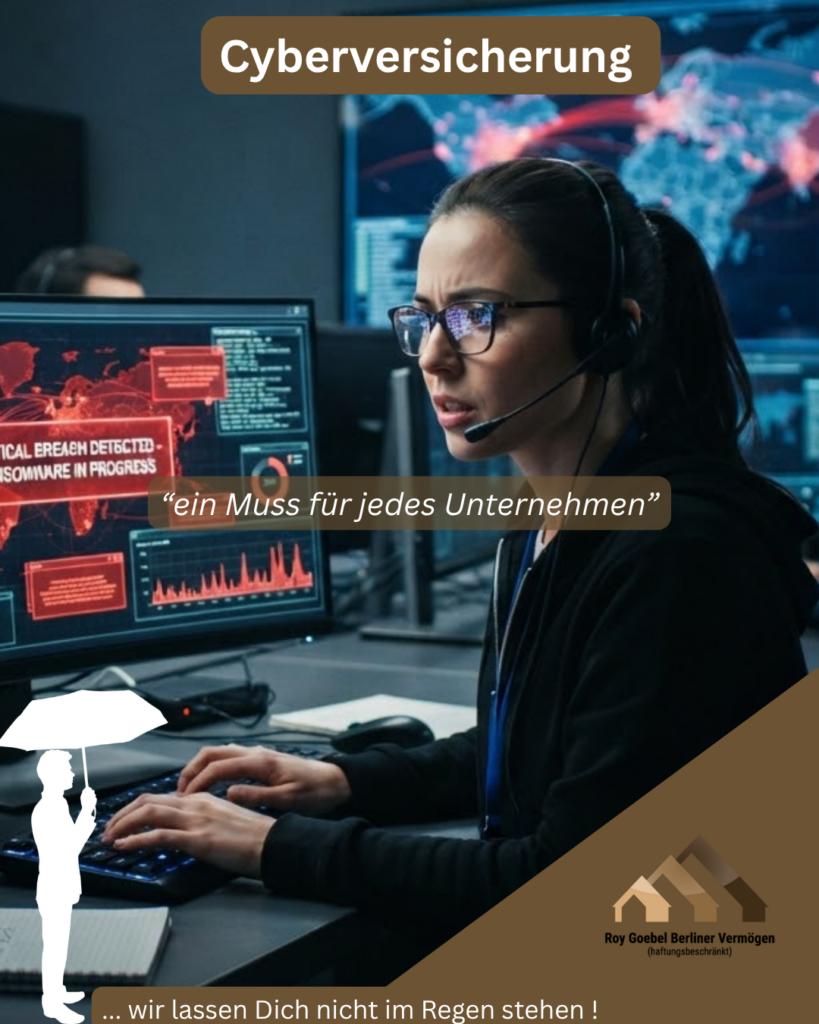
Schnell ist es passiert: Ein Mitarbeiter klickt auf einen falschen Link, Daten werden verschlüsselt oder Kundendaten gestohlen. Eine Cyberversicherung hilft dir, den Schaden zu begrenzen und den Betrieb schnell wieder zum Laufen zu bringen.
Betroffen sind längst nicht nur große Konzerne. Gerade kleine und mittlere Betriebe sind ein beliebtes Ziel, weil sie oft weniger geschützt sind.
Was die Cyberversicherung abdeckt
Eigene Schäden
Kosten für IT-Experten, Datenwiederherstellung und den Ertragsausfall, wenn dein Betrieb nach einem Angriff stillsteht.
Schäden bei anderen
Ansprüche von Kunden oder Geschäftspartnern, etwa nach einem Datenschutzverstoß, und die Abwehr unberechtigter Forderungen.
- Soforthilfe rund um die Uhr durch Krisenspezialisten und IT-Forensiker
- Krisenkommunikation und Unterstützung bei der Meldung an die Datenschutzbehörde
- Erpressung durch Schadsoftware (je nach Tarif)
- Betrug durch gefälschte E-Mails, etwa falsche Zahlungsanweisungen (je nach Tarif)
Versicherer erwarten einen Grundschutz: regelmäßige Datensicherungen, aktuelle Software, Virenschutz und sichere Passwörter, am besten mit Zwei-Faktor-Anmeldung.
Mein Tipp: Ich vergleiche Cyber-Tarife für dein Unternehmen und prüfe, welche Bausteine du wirklich brauchst. Für den Vorstand oder die Geschäftsführung ist zusätzlich eine D&O-Versicherung ein Thema.
Dein Unternehmen absichernIch vergleiche für dich aus rund 460 Versicherern.
Beratung anfragen