Viele haben eine Unfallversicherung, nutzen sie aber nicht, weil sie ihre Leistungen gar nicht kennen. Dabei gehört sie zu den wichtigsten Vorsorgen: Sie fängt die finanziellen Folgen eines Unfalls auf, im Beruf, im Straßenverkehr und vor allem in der Freizeit.
Die gesetzliche Unfallversicherung zahlt nur bei Arbeitsunfällen, auf dem direkten Weg zur Arbeit sowie in Kita, Schule und Hochschule. Die meisten Unfälle passieren aber in der Freizeit: beim Sport, beim Heimwerken, im Garten oder im Haushalt. Hier leistet die gesetzliche Versicherung nichts.
Wann zahlt die Unfallversicherung?
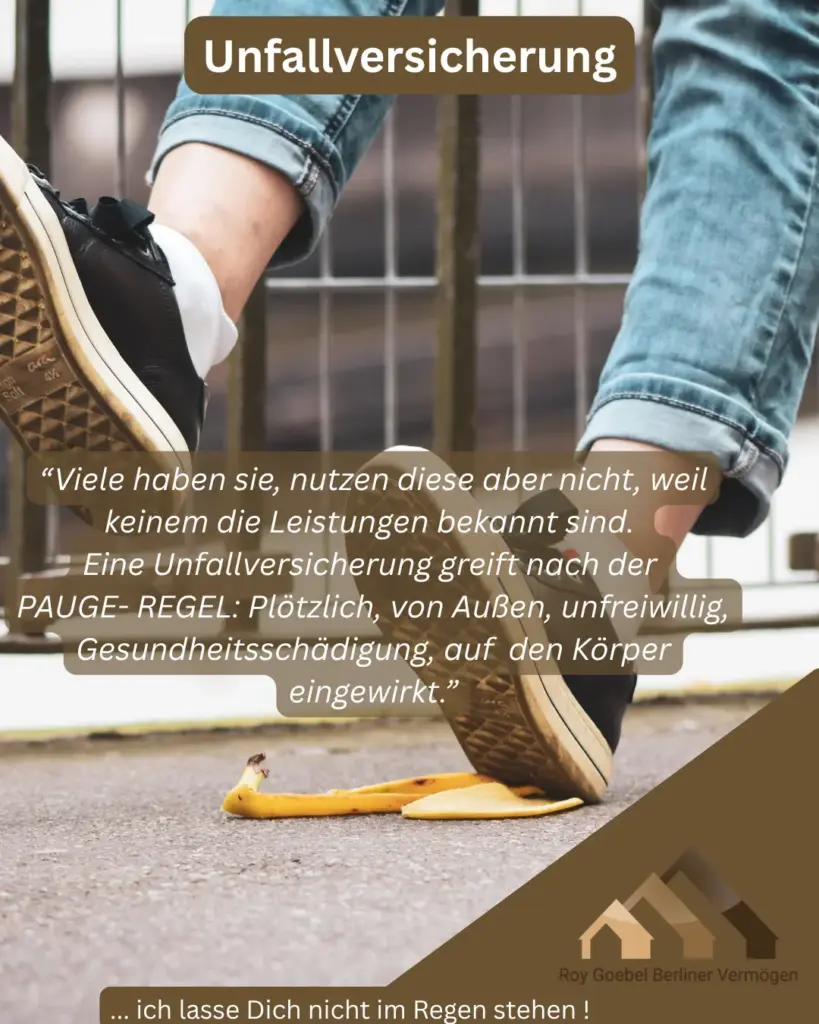
Ein Unfall im Sinne der Versicherung liegt vor, wenn du durch ein plötzlich von außen auf deinen Körper wirkendes Ereignis unfreiwillig eine Gesundheitsschädigung erleidest. Merken kannst du dir das mit der PAUGE-Regel:
Die wichtigsten Leistungen
Invaliditätsleistung
Das Herzstück. Bleibt nach einem Unfall ein dauerhafter Schaden, zahlt die Versicherung eine einmalige Summe. Mit einer Progression, zum Beispiel 350 oder 500 Prozent, steigt die Zahlung bei schweren Verletzungen überproportional. Das Geld hilft etwa beim Umbau der Wohnung, bei einem rollstuhlgerechten Auto oder bei Therapien.
Unfallrente
Eine lebenslange monatliche Rente, meist ab einem Invaliditätsgrad von 50 Prozent. Sie hilft, die laufenden Kosten zu tragen, wenn du deinen Beruf nicht mehr ausüben kannst.
Krankenhaustagegeld und Genesungsgeld
Geld für jeden Tag im Krankenhaus nach einem Unfall und für die Zeit der Genesung danach.
Todesfallleistung
Eine vereinbarte Summe für deine Hinterbliebenen, zum Beispiel für die Bestattung oder einen laufenden Kredit.
Bergungskosten
Übernahme teurer Such-, Rettungs- und Bergungskosten, zum Beispiel nach einem Skiunfall, auf einer Bergtour oder im Ausland.
Zusatzbaustein Krebs
Einige Tarife zahlen bei einer Krebsdiagnose eine Einmalsumme. Gerade für Frauen kann das wichtig sein, zum Beispiel bei Brustkrebs für den Wiederaufbau der Brust.
Darauf solltest du achten
- Gliedertaxe: Sie legt fest, mit wie viel Prozent der Verlust eines Körperteils oder Organs in die Invaliditätsleistung einfließt. Moderne Tarife haben eine verbesserte Gliedertaxe mit höheren Werten.
- Mitwirkung von Vorerkrankungen: Ältere Tarife kürzen die Leistung, wenn zum Beispiel ein Bandscheibenvorfall oder Arthrose am Schaden beteiligt war. Gute Tarife verzichten darauf bis zu einem hohen Anteil, zum Beispiel bis 75 Prozent.
- Gefährliche Hobbys: Wer Tauchen, Gleitschirmfliegen oder Klettern betreibt, sollte prüfen, ob das im Tarif eingeschlossen ist. Für Rennen auf der Strecke brauchst du eine Motorsportversicherung.
- Kinder mitversichern: In Kita und Schule sind Kinder gesetzlich versichert, in der Freizeit nicht. Sie lassen sich oft günstig in einen Familienvertrag einschließen.
Häufige Fragen zur Unfallversicherung
Brauche ich eine private Unfallversicherung, wenn ich gesetzlich versichert bin?
Ja, wenn du auch in der Freizeit abgesichert sein willst. Die gesetzliche Unfallversicherung gilt nur bei der Arbeit, auf dem Arbeitsweg sowie in Kita, Schule und Hochschule.
Was bedeutet Progression?
Sie erhöht die Zahlung bei schweren Invaliditätsgraden. Bei 100.000 Euro Grundsumme und 500 Prozent Progression bekommst du bei voller Invalidität 500.000 Euro.
Was ist die Gliedertaxe?
Eine Tabelle in den Versicherungsbedingungen. Sie legt fest, mit wie viel Prozent Invalidität der Verlust oder die Funktionsunfähigkeit eines Körperteils bewertet wird, zum Beispiel eines Arms, eines Auges oder eines Fingers.
Ist ein Sturz im Haushalt versichert?
Ja, über die private Unfallversicherung. Die gesetzliche Unfallversicherung zahlt bei Unfällen im eigenen Haushalt nicht.